Frais pros du médecin salarié 2026
Sommaire
L’essentiel
- Passer aux frais réels peut te faire économiser plusieurs centaines d’euros d’impôt par an (≈ 765 € dans l’exemple de Léa) — encore faut-il le savoir : le forfait de 10 % s’applique par défaut, sans que tu aies rien demandé.
- Le forfait automatique de 10 % est encadré par un plancher de 509 € et un plafond de 14 555 € pour la déclaration 2026 ; les frais réels ne valent le coup que si tes dépenses justifiées dépassent ce forfait.
- Exemple de Léa (interne, 30 000 € de salaire, 30 km du CHU, 12 000 km/an en 5 CV) : ses frais réels totalisent 7 784 €, pour un gain d’impôt d’environ 765 € par rapport au forfait (tranche à 11 %, décote comprise).
- Le barème kilométrique 2026 pour une 5 CV thermique au-delà de 5 000 km est (km × 0,357) + 1 395 €, et au-delà de 40 km aller sans motif, seuls les 40 premiers km sont retenus.
- Tu peux encore déposer une réclamation pour tes revenus 2023 (jusqu’au 31 décembre 2026) et 2024 (jusqu’au 31 décembre 2027) si tu as coché 10 % par défaut à tort : plusieurs médecins ont récupéré 1 000 à 2 000 € rétroactivement.
≈ 765 € d’impôt en moins par an dans l’exemple de Léa, interne à 30 000 €. Plus encore si ton salaire est plus élevé ou tes trajets plus longs. Or le forfait de 10 % s’applique par défaut : si tu ne compares pas, personne ne le fera pour toi.
Si tu es interne au CHU, docteur junior, assistant, praticien hospitalier (PH), contractuel ou médecin salarié dans un centre de santé, tu coches probablement le forfait de 10 % sur ta déclaration de revenus chaque année par défaut. Et c’est souvent une erreur.
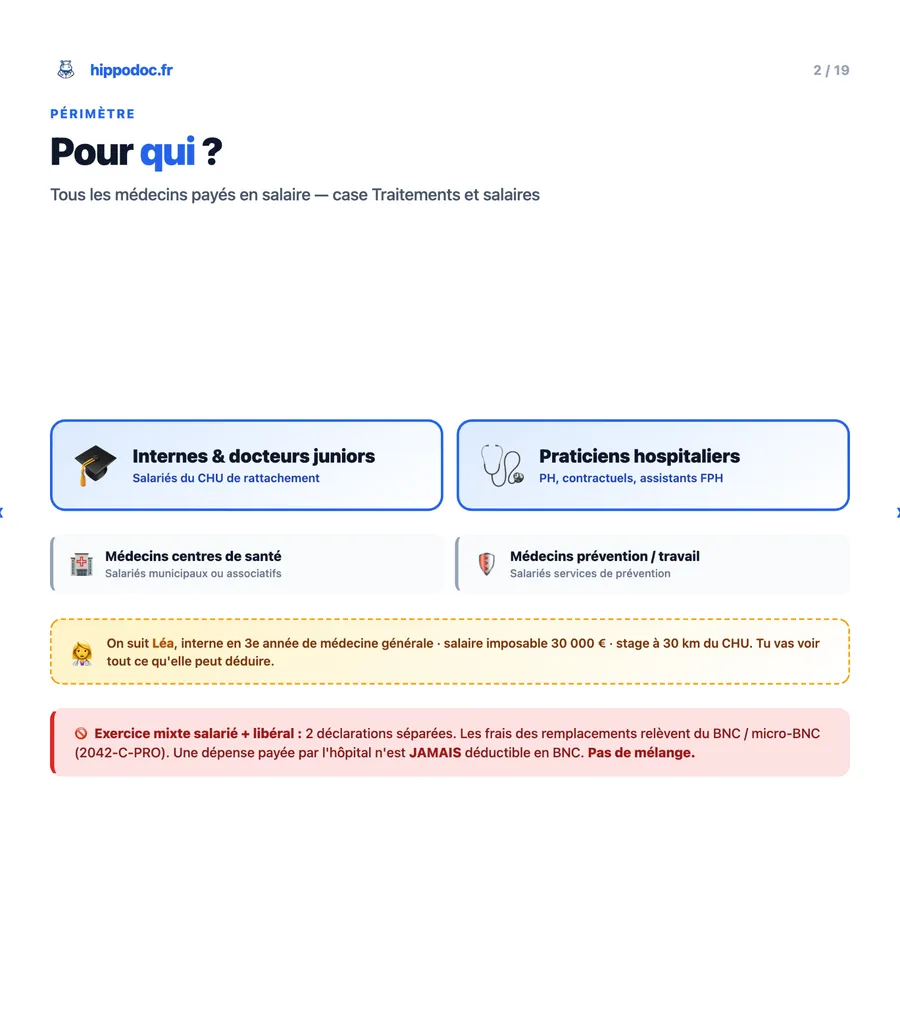
On va suivre Léa, interne en 3e année de médecine générale. Salaire imposable annuel 30 000 €, stage à 30 km du CHU. Tu vas voir tout ce qu’elle peut récupérer — et ce que tu peux récupérer toi aussi.
Pour qui ce guide ?
Internes et docteurs juniors salariés du CHU
Praticiens hospitaliers (PH) temps plein ou partiel
Contractuels et assistants hospitaliers
Médecins salariés en centre de santé
Médecins de prévention ou du travail
Étudiants hospitaliers de 2e cycle (annexe)
⚠️ Tu exerces uniquement en libéral ?
Si tu exerces uniquement en libéral (BNC, secteur 1), ce guide n’est pas pour toi : tes frais relèvent de la déclaration 2035 ou du micro-BNC. Si tu fais les deux (salariat + remplacements libéraux), une section dédiée plus bas explique comment ne pas tout mélanger.
La règle-mère : forfait 10 % ou frais réels ?
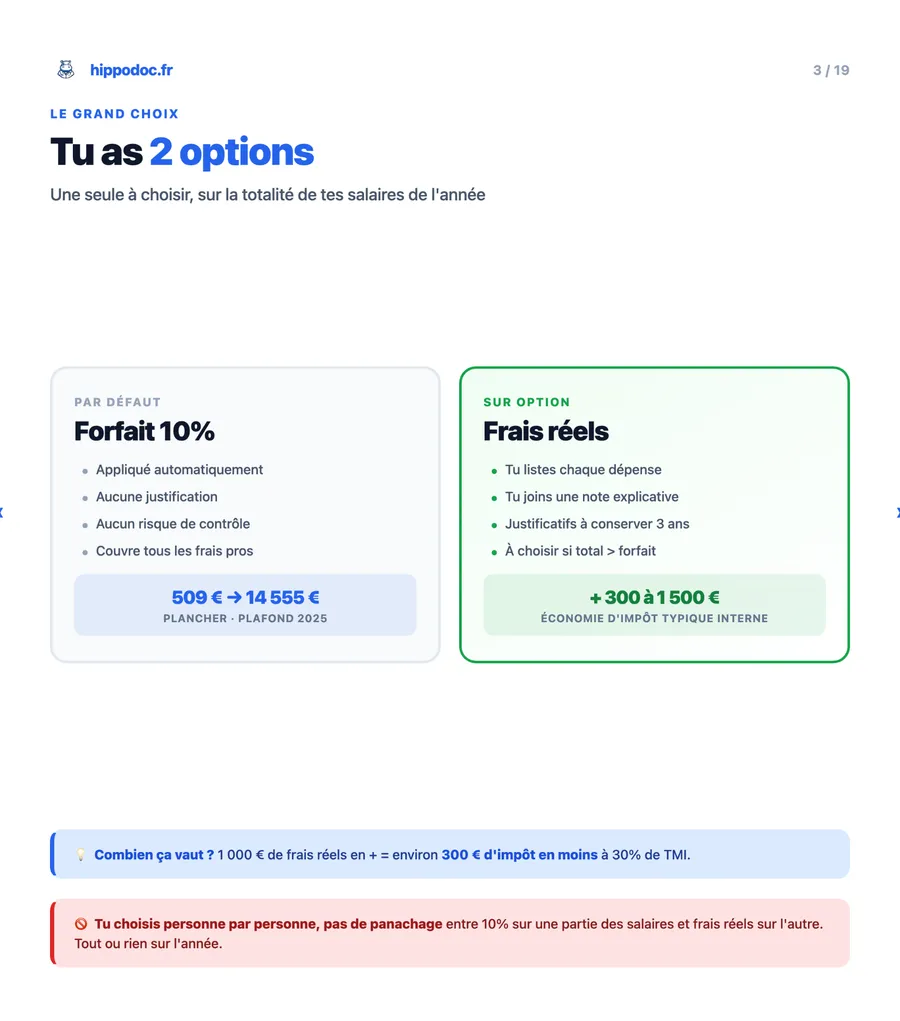
Quand tu déclares tes salaires, l’administration applique automatiquement une déduction forfaitaire de 10 %. Pour la déclaration 2026 (revenus 2025), elle est encadrée par un plancher de 509 € et un plafond de 14 555 €.
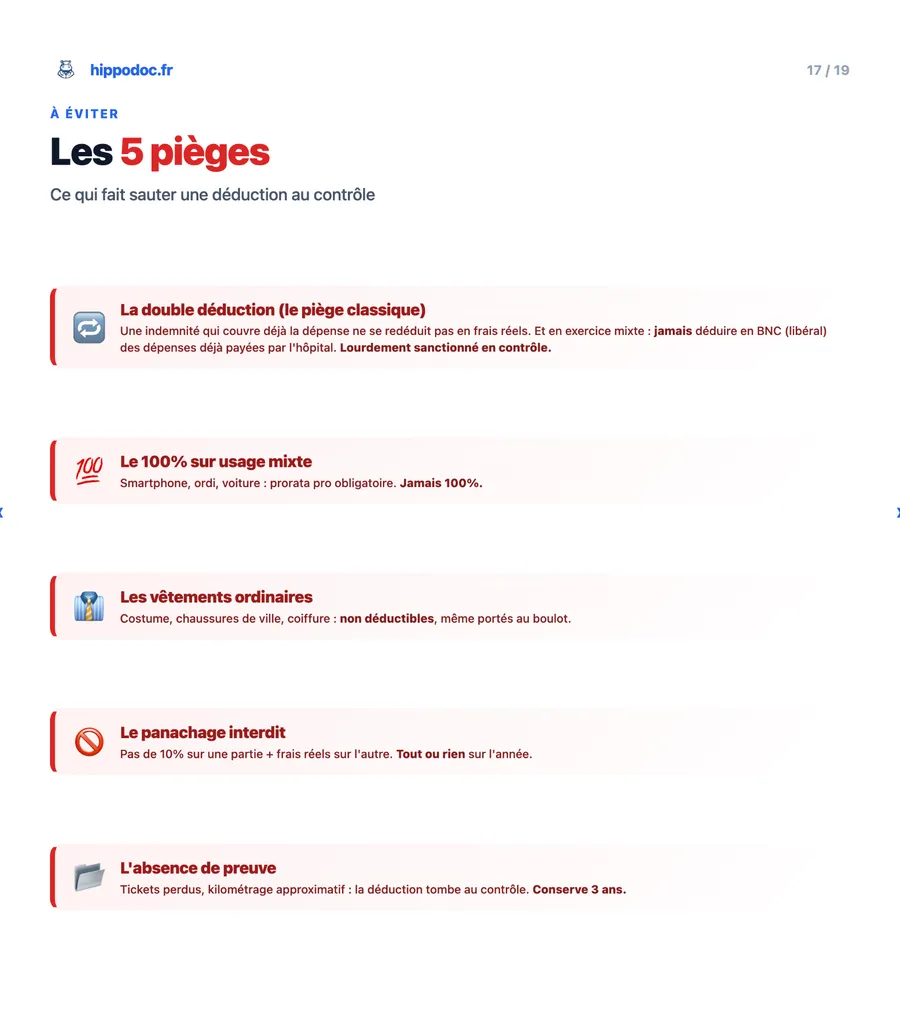
Tu peux la remplacer par le régime des frais réels si le total de tes dépenses pros justifiées dépasse ce forfait. Le choix se fait personne par personne dans le foyer fiscal et sur la totalité des salaires de l’année — pas de panachage entre 10 % et frais réels.
💡 Règle d’or
Une déduction réduit le revenu imposable, pas l’impôt euro pour euro. Dans la tranche à 11 % (le cas de la plupart des internes), 1 000 € de frais réels = environ 110 à 160 € d’impôt en moins (la décote amplifie l’effet) ; à 30 %, environ 300 €.
Calibrage important
Pour un PH temps plein qui habite près de l’hôpital, peu de déplacements, pas de DU à payer : le forfait 10 % est largement suffisant.
Pour un interne en stage éloigné, un PH multi-sites ou tout médecin avec formation continue à sa charge : les frais réels font sauter la banque.
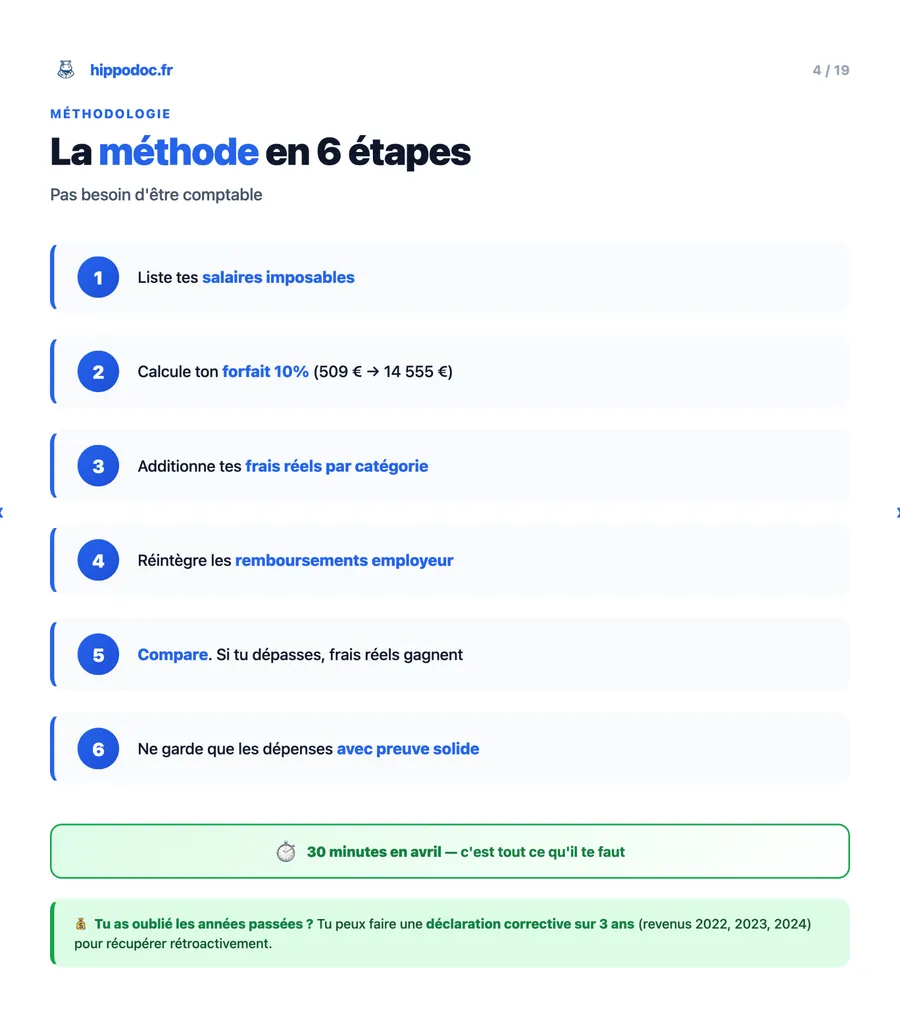
La méthode en 6 étapes
Liste tous tes salaires imposables.
Calcule ton forfait 10 % (entre 509 € et 14 555 €).
Additionne tes frais réels par catégorie.
Soustrais ou réintègre les remboursements employeur.
Compare : si le total dépasse le forfait, l’option frais réels est gagnante.
Garde uniquement les dépenses avec preuve solide et lien pro clair.
Pépite peu connue : la réclamation sur les années passées
Tu peux déposer une réclamation si tu as coché 10 % par défaut alors que tu aurais dû passer aux frais réels : revenus 2023 jusqu’au 31 décembre 2026, revenus 2024 jusqu’au 31 décembre 2027 (pour 2022, le délai a expiré fin 2025). Pour les revenus 2025, la correction en ligne suffit tant qu’elle est ouverte. Plusieurs médecins ont ainsi récupéré 1 000 à 2 000 € rétroactivement.
Poste 1 — Les déplacements : souvent le n°1
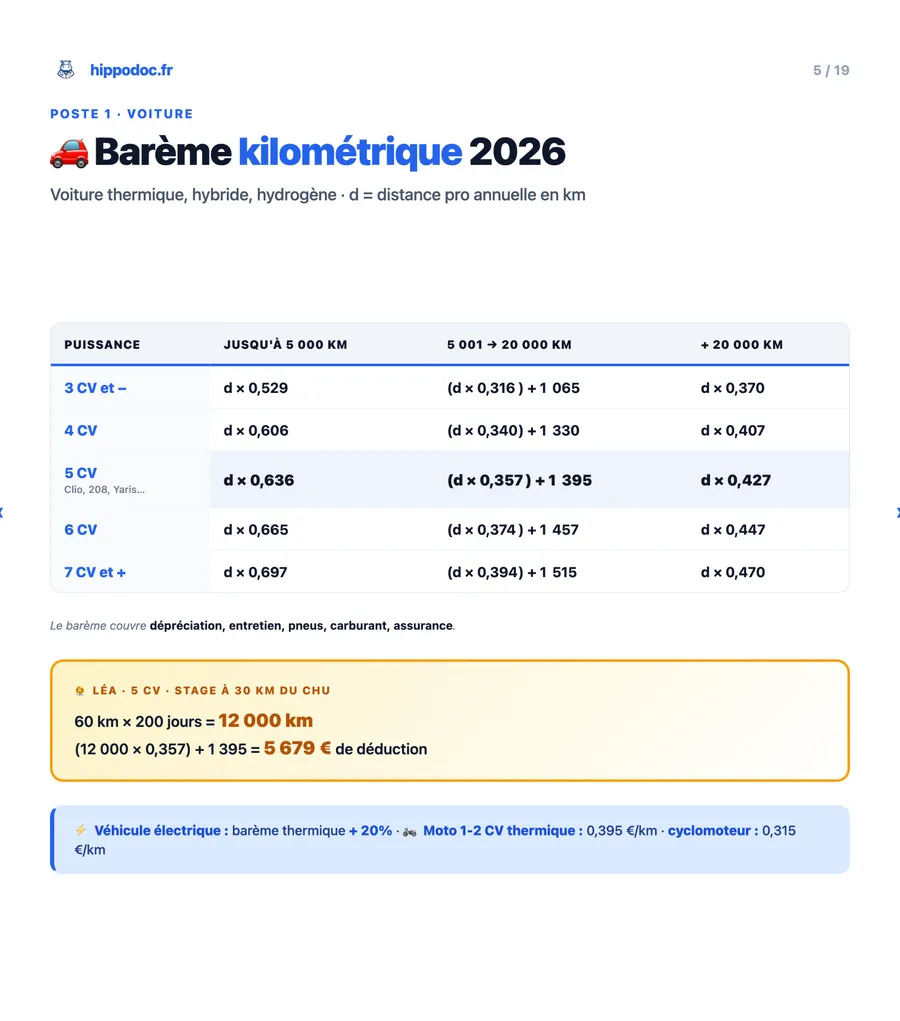
Léa habite à 30 km du CHU et fait 200 jours de stage avec sa Clio (5 CV thermique, la voiture la plus courante en France).
Avec le barème kilométrique 2026 : (12 000 × 0,357) + 1 395 = 5 679 € déductibles.
Le barème couvre dépréciation, entretien, pneus, carburant et assurance. Pour un véhicule électrique : majoration de 20 %. Pour une moto 1-2 CV thermique : 0,395 €/km.
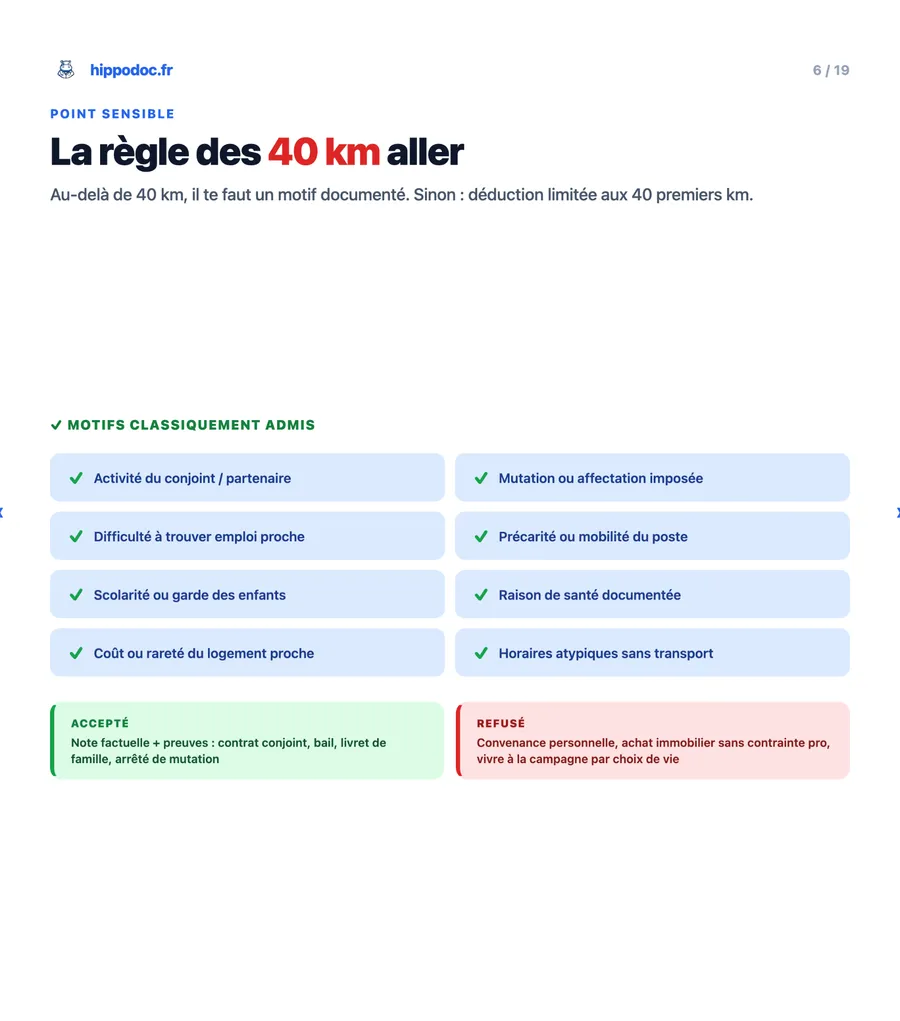
⚠️ La règle des 40 km
Au-delà de 40 km aller, tu dois justifier d’un motif (activité du conjoint ou partenaire, mutation, scolarité des enfants, santé documentée, rareté du logement proche). Sans motif, l’administration ne retient que les 40 premiers km.
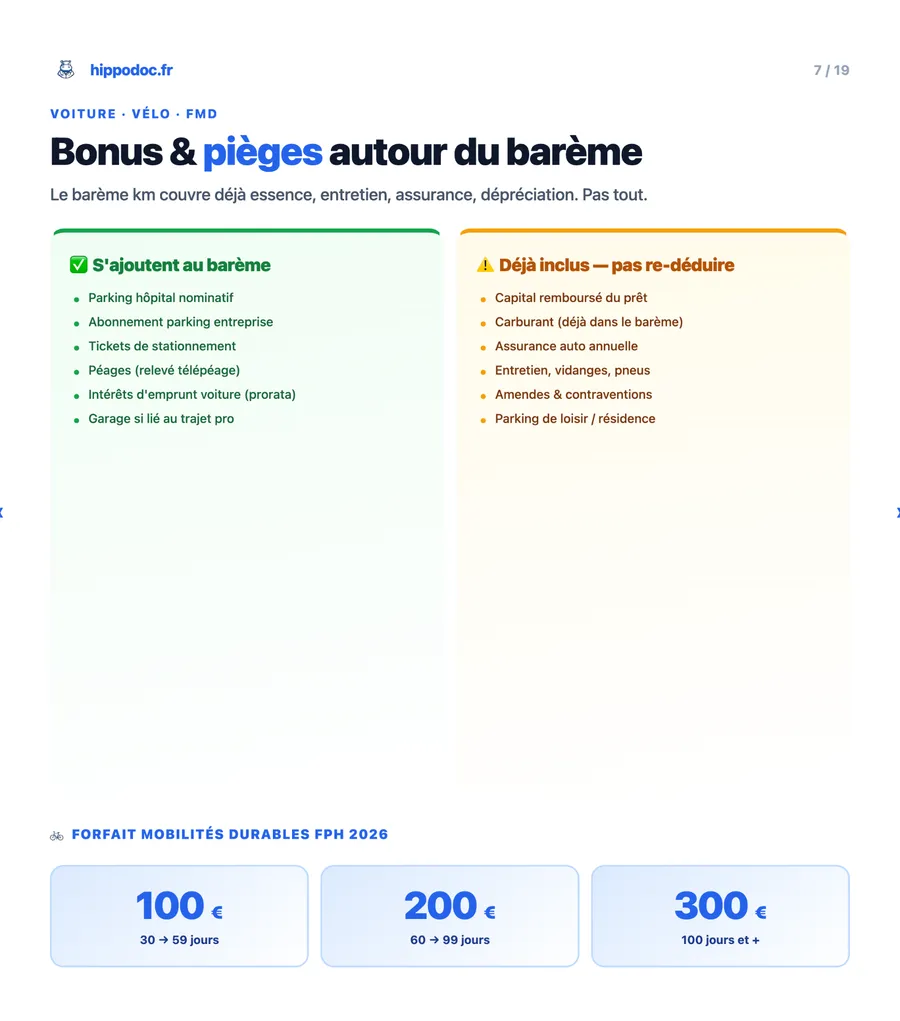
Ce qui s’ajoute / ❌ ce qui est déjà inclus
S’ajoute au barème : parking hôpital nominatif, péages avec relevé télépéage, intérêts d’emprunt du véhicule au prorata pro.
Déjà inclus dans le barème : carburant, assurance, entretien, dépréciation, pneus.
Vélo, trottinette, EDPM
Le forfait Mobilités Durables dans la fonction publique hospitalière vaut 100 € pour 30 à 59 jours d’usage, 200 € pour 60 à 99 jours, 300 € à partir de 100 jours. Demande à formuler avant le 31 décembre.
Transport public
Métro, bus, train, abonnement Navigo, etc. : ton employeur prend obligatoirement en charge 50 % dans le privé et 75 % dans la fonction publique. Le reste à charge est déductible si tu optes pour les frais réels — pense à conserver les justificatifs mensuels et le bulletin de paie qui montre la prise en charge employeur.
Poste 2 — Les repas : un poste sous-estimé
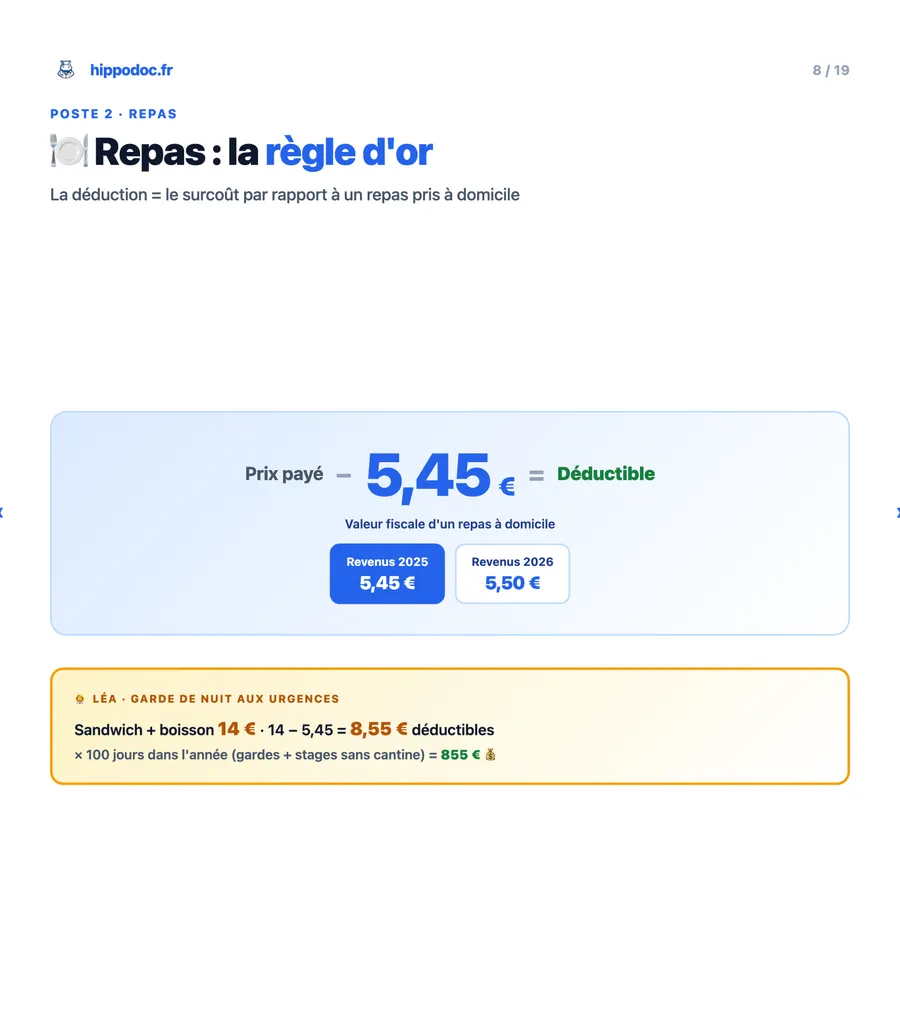
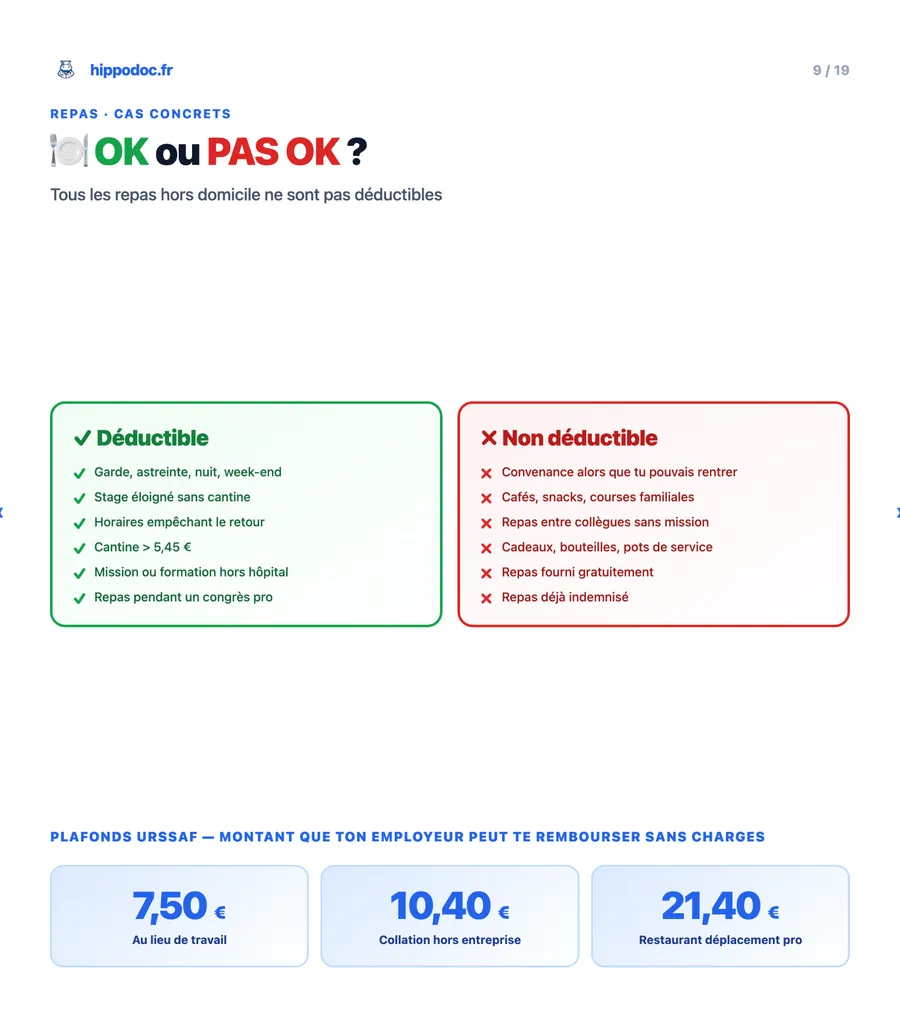
Règle d’or : prix payé − 5,45 € (valeur fiscale du repas à domicile pour 2025, 5,50 € pour 2026).
Exemple Léa : garde de nuit aux urgences, sandwich + boisson à 14 €. Soit 14 − 5,45 = 8,55 € déductibles. Sur 100 jours dans l’année (gardes + stages éloignés sans cantine), elle récupère 855 €.
Trois cas qui passent crème :
- • Gardes, astreintes, week-ends, jours fériés quand l’horaire empêche le retour
- • Stages éloignés sans cantine accessible
- • Repas pris à la cantine à un tarif supérieur à 5,45 €
⚠️ Pas de double déduction repas
Si l’employeur t’indemnise (titre-restaurant, indemnité repas), pas de double déduction. Plafonds URSSAF 2026 pour les indemnités repas employeur : 7,50 € au lieu de travail, 10,40 € collation hors entreprise, 21,40 € restaurant en déplacement professionnel.
Poste 3 — Formation, DPC, DU/DIU, congrès
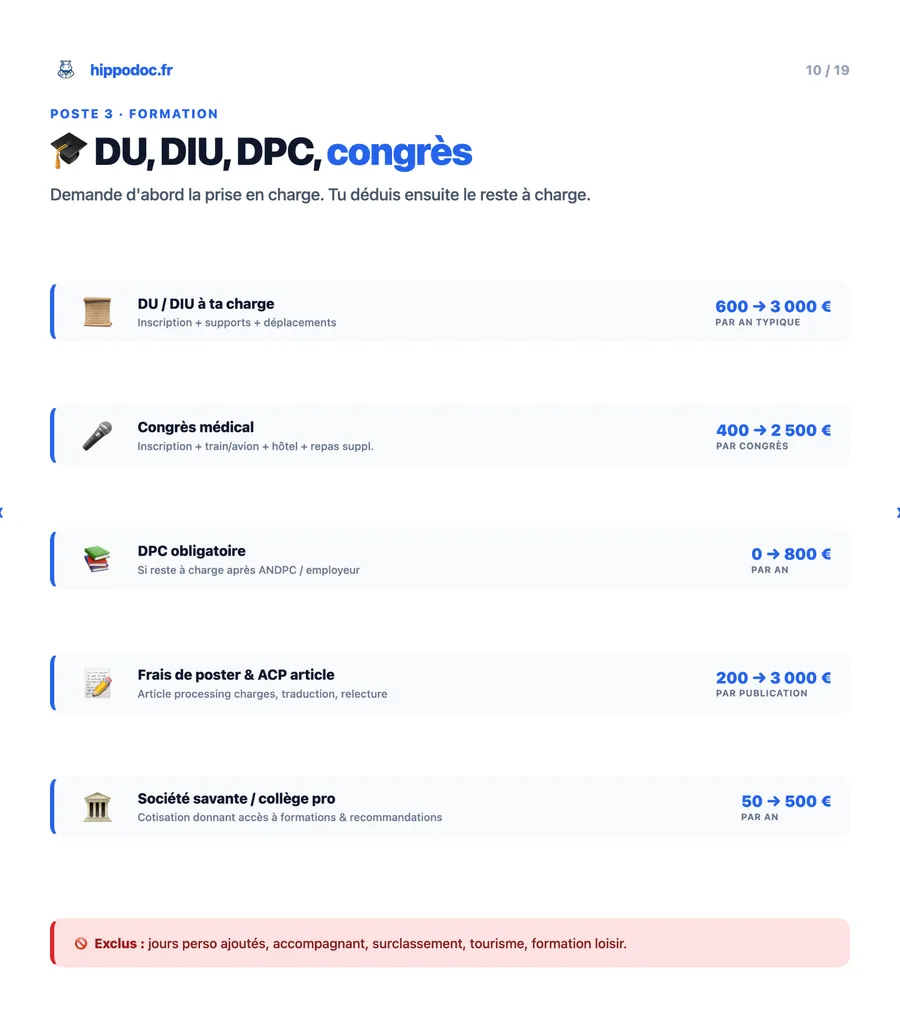
Avant tout, demande la prise en charge par l’employeur, l’ANFH ou le plan de formation. Tu ne déduis que ce qui reste à ta charge.
Fourchettes typiques par an :
- • DU / DIU à ta charge : 600 → 3 000 €
- • Congrès médical (inscription + transport + hôtel + repas suppl.) : 400 → 2 500 €
- • DPC obligatoire (reste à charge après ANDPC / employeur) : 0 → 800 €
- • Frais de poster, ACP (Article Processing Charges), traduction, relecture : 200 → 3 000 €
- • Cotisation à une société savante ou collège pro : 50 → 500 €
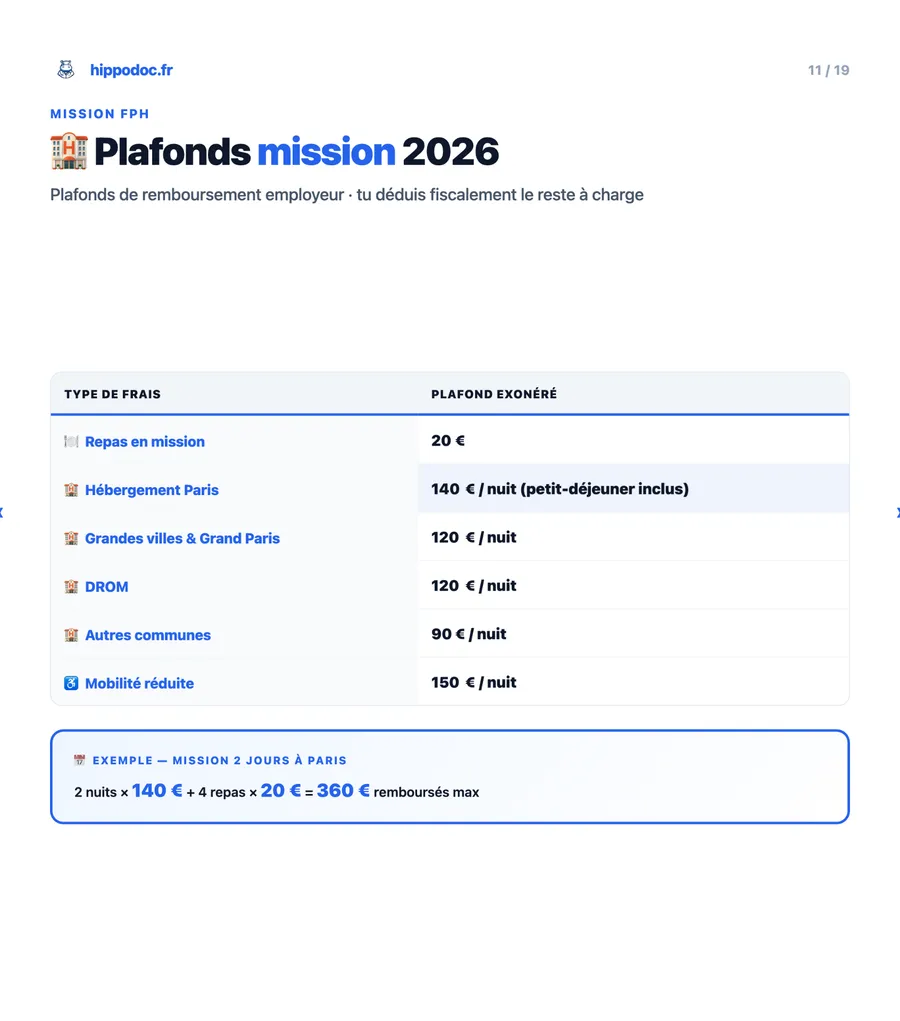
Plafonds mission FPH 2026
140 € / nuit à Paris (petit-déjeuner inclus)
120 € dans les grandes villes, le Grand Paris et les DROM
90 € dans les autres communes
150 € en cas de mobilité réduite
20 € par repas en mission
Poste 4 — Matériel médical et tenues
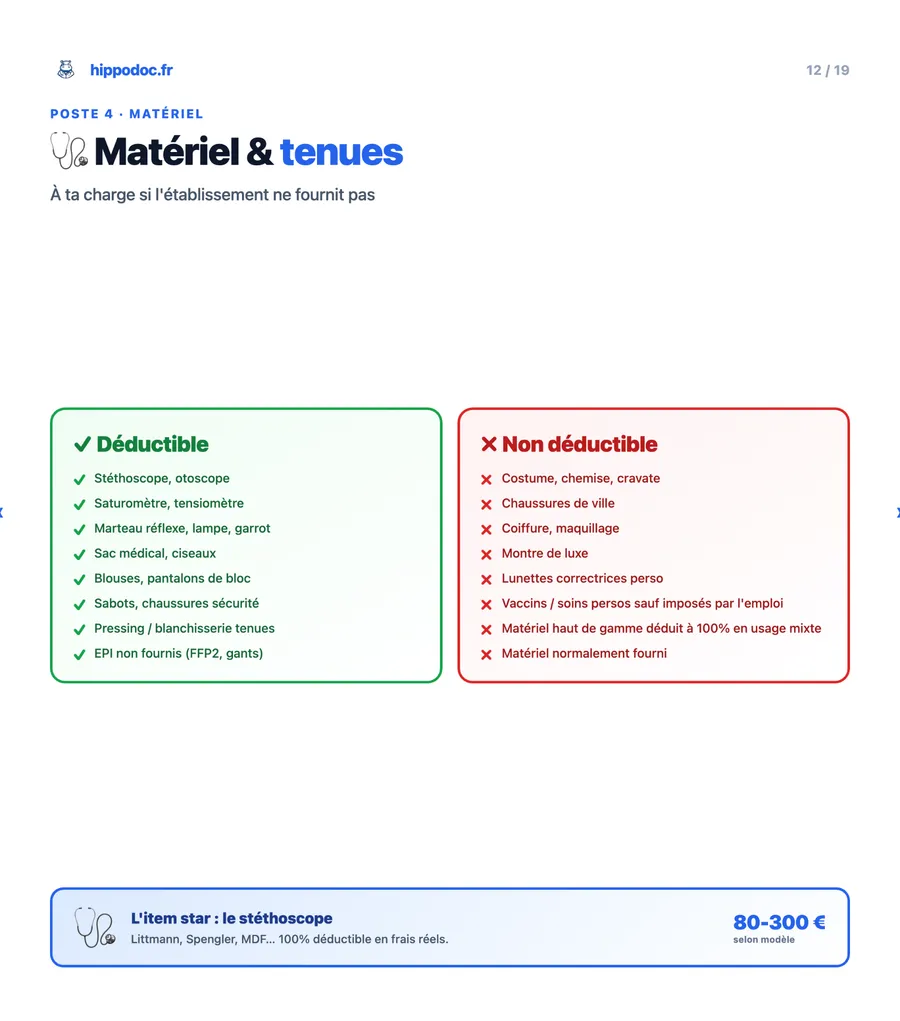
Stéthoscope (Littmann, Spengler, MDF — 80 à 300 € selon modèle), otoscope, marteau réflexe, saturomètre, tensiomètre, lampe de poche médicale, sac médical : déductibles si non fournis par l’établissement.
Vêtements pros : blouses, tuniques, sabots de bloc, chaussures de sécurité — oui.
Costume, chemise, chaussures de ville, coiffure — non, même si tu les portes au travail.
La blanchisserie des tenues est déductible : factures de pressing si possible, sinon registre raisonnable proche du coût d’une laverie pour le lavage à domicile.
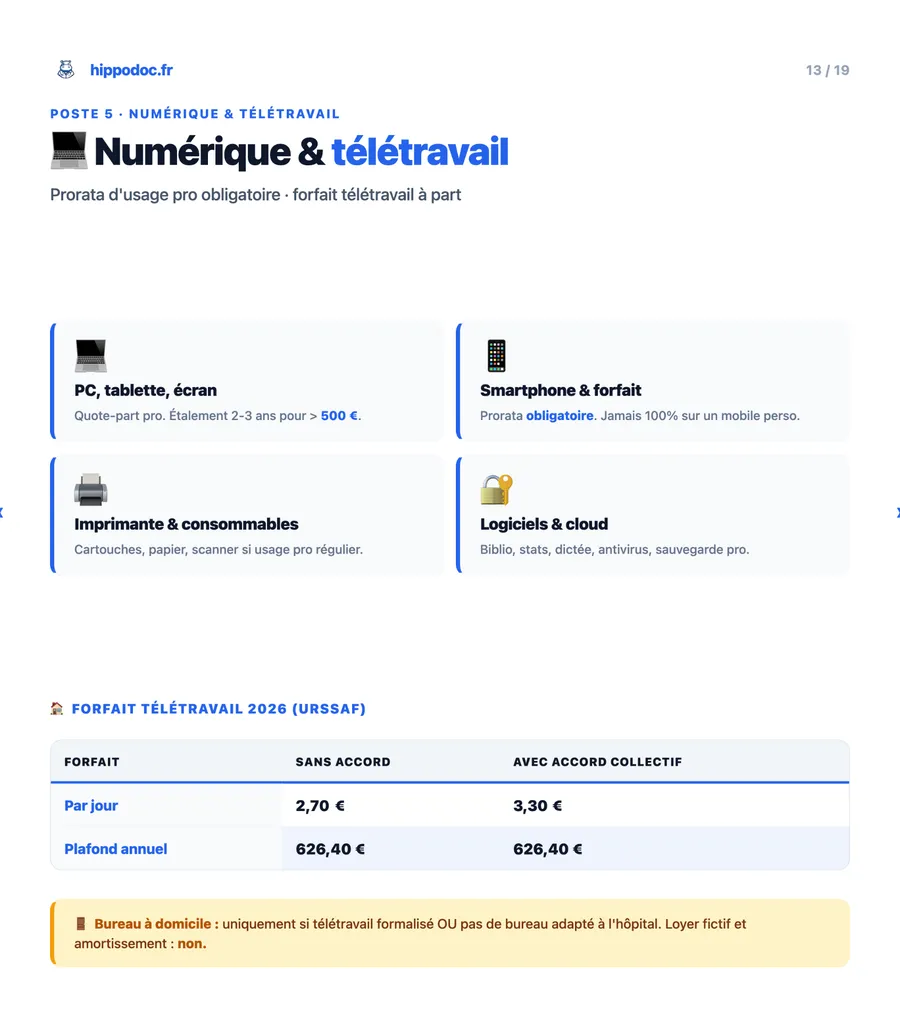
Poste 5 — Numérique et télétravail
Ordinateur, tablette, écran : uniquement la quote-part professionnelle. Jusqu’à 500 € HT, tu déduis tout l’année de l’achat ; au-delà, l’étalement est obligatoire : un tiers par an pendant 3 ans pour du matériel informatique.
Smartphone et forfait : prorata obligatoire — jamais 100 % sur un mobile polyvalent perso.
Forfait télétravail 2026 (URSSAF) : 2,70 €/jour, 59,40 €/mois, plafond 626,40 €/an. Avec accord collectif : 3,30 €/jour, 72,60 €/mois.
Le bureau à domicile ne se justifie que si télétravail formalisé OU absence de bureau adapté à l’hôpital. Loyer fictif et amortissement du logement : non.
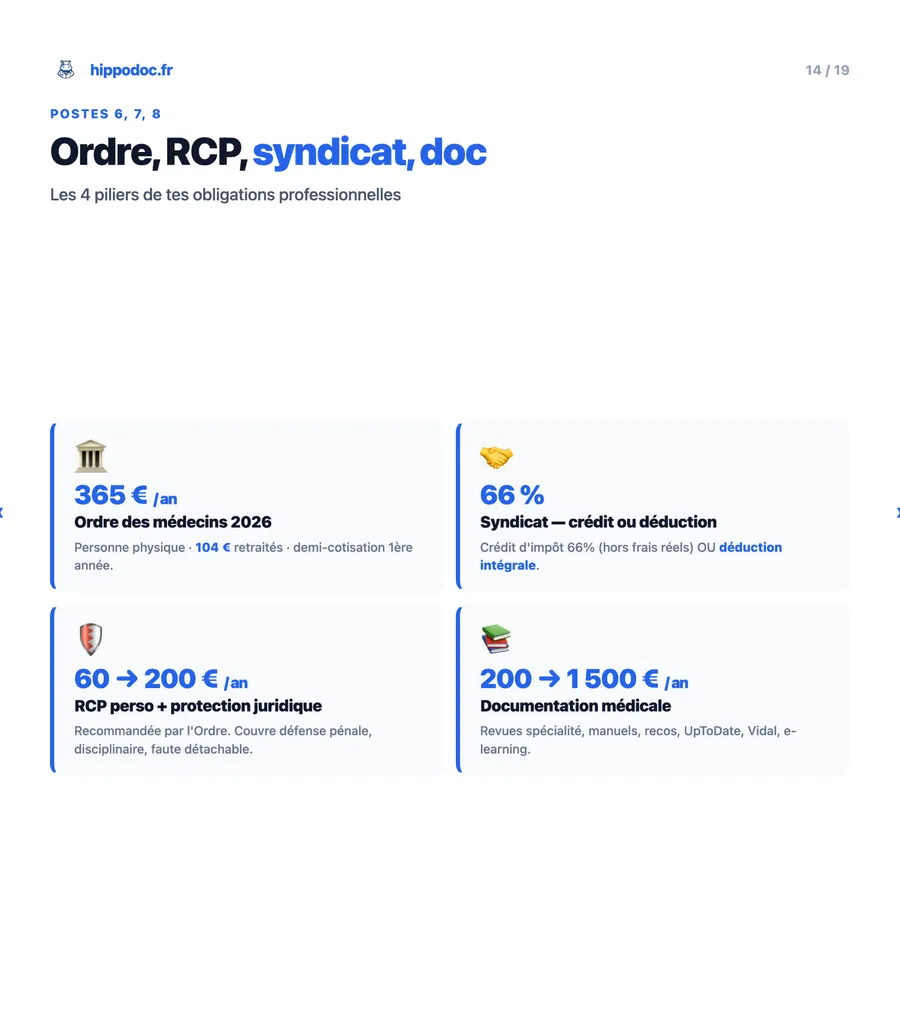
Poste 6 — Ordre, RCP, syndicat, documentation
Cotisation Ordre 2026 : 365 € pour personne physique, 104 € retraités non actifs, demi-cotisation la 1ère année.
RCP perso et protection juridique : 60 à 200 €/an, vivement recommandée par l’Ordre même quand l’employeur couvre la mission.
Cotisation syndicale : choix entre crédit d’impôt de 66 % (hors frais réels) ou déduction intégrale (en frais réels).
Documentation médicale : 200 à 1 500 €/an (revues spécialité, UpToDate, Vidal, e-learning).
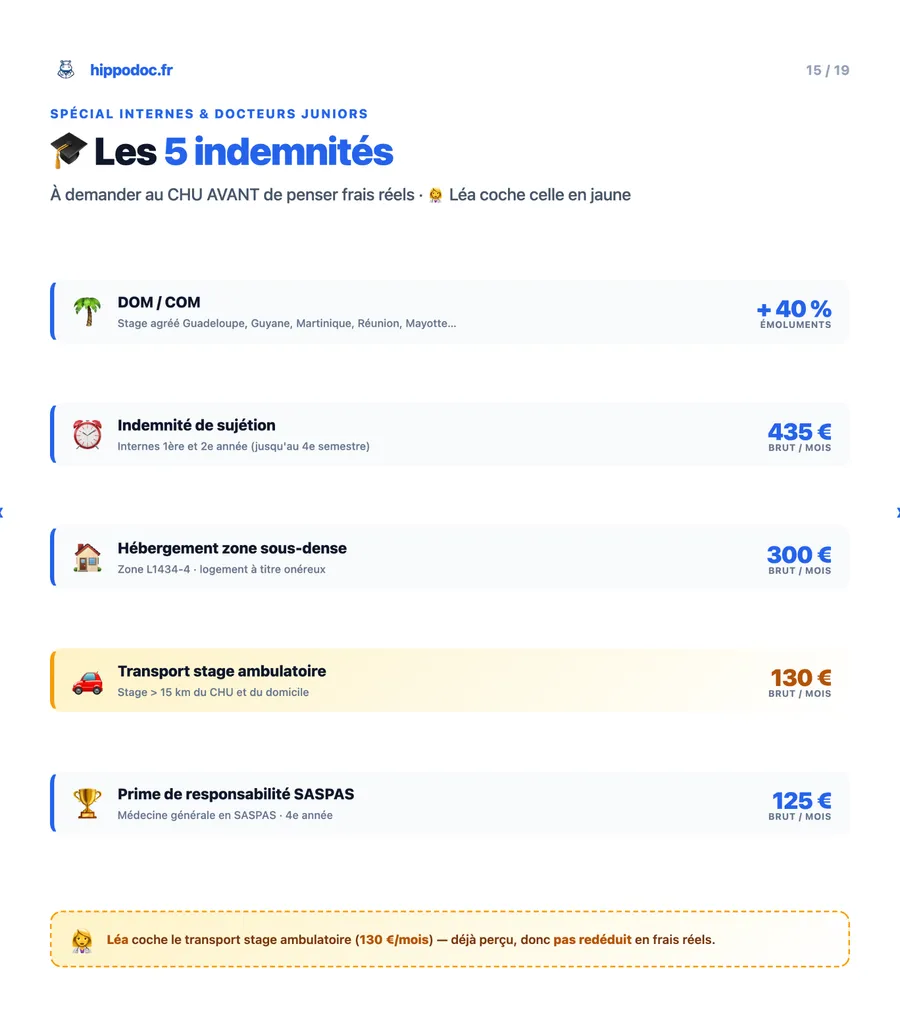
Spécial internes — Les 5 indemnités à demander AVANT
Avant de penser frais réels, demande au CHU les indemnités auxquelles tu as droit. Elles sont versées en complément de la rémunération, exonérées de double déduction (ce qui est couvert par l’indemnité ne se redéduit pas en frais réels).
✅ Les 5 indemnités
Indemnité de sujétion : 435 €/mois brut pour les internes de 1ère et 2e année (jusqu’au 4e semestre validé).
Indemnité d’hébergement zone sous-dense : 300 €/mois brut pour stage ambulatoire en zone définie à l’article L1434-4 du Code de la santé publique, avec logement à titre onéreux.
Indemnité forfaitaire de transport : 130 €/mois brut pour stage ambulatoire à plus de 15 km du CHU et du domicile.
Prime de responsabilité SASPAS : 125 €/mois brut en médecine générale, à partir de la 4e année.
DOM/COM : indemnité spéciale de +40 % des émoluments pour stage agréé en Guadeloupe, Guyane, Martinique, La Réunion, Mayotte, Saint-Barthélemy, Saint-Martin, Saint-Pierre-et-Miquelon.
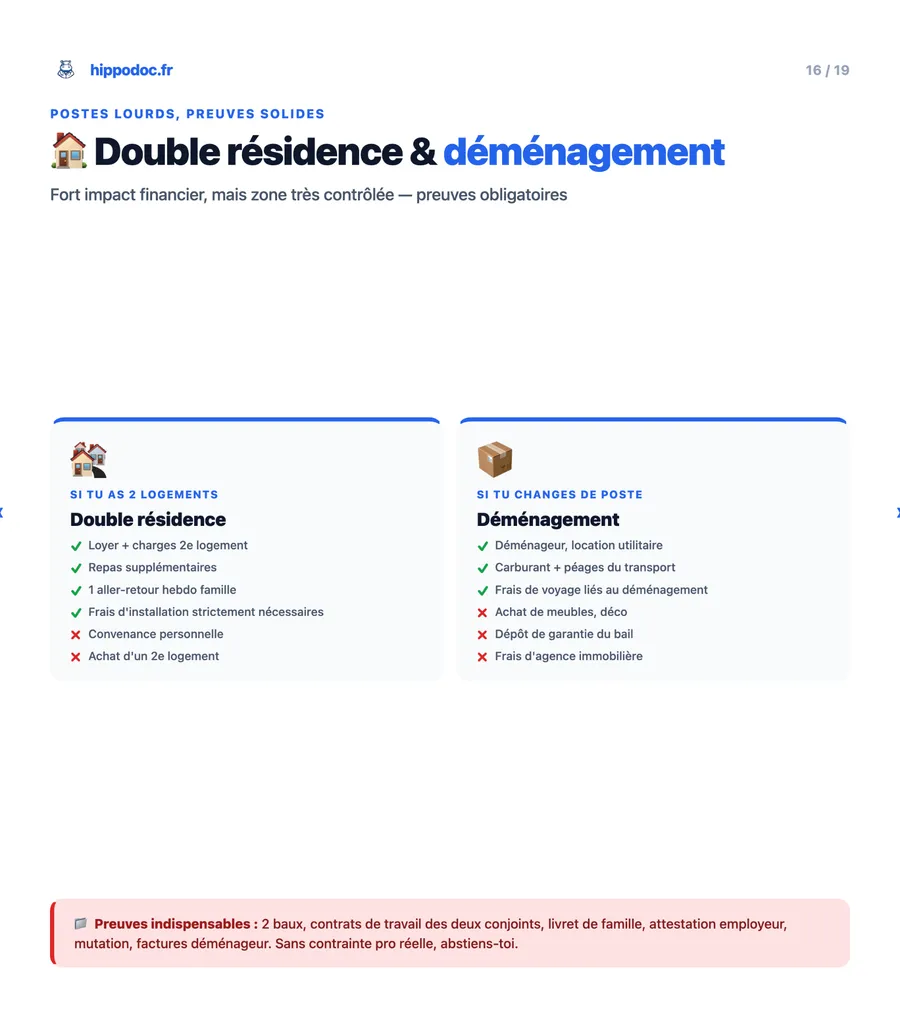
Cas particuliers : double résidence et déménagement
Double résidence : second logement + repas + un aller-retour hebdo vers la résidence familiale. C’est l’une des zones les plus contrôlées : preuves obligatoires (2 baux, contrats de travail des deux conjoints, livret de famille, mutation). Sans contrainte pro réelle, abstiens-toi.
Déménagement pour mutation ou affectation : transport des meubles, déménageur, location utilitaire, frais de voyage liés. Pas l’achat de meubles, ni le dépôt de garantie, ni les frais d’agence immobilière.
⚠️ Exercice mixte salarié + libéral : 2 déclarations distinctes
Si tu fais des remplacements libéraux en parallèle de ton activité salariée (cas fréquent chez les internes en fin de cursus et chez les PH), tu dois faire deux déclarations séparées :
- • La déclaration salariée : case 1AJ pour les salaires + frais réels en case 1AK si applicable.
- • La déclaration libérale : 2042-C-PRO en micro-BNC ou 2035 en BNC réel.
Les frais des remplacements relèvent du BNC, pas des frais réels de salaire. Et jamais déduire en BNC des dépenses déjà payées par l’hôpital. Ces deux erreurs sont lourdement sanctionnées en contrôle.
Le calcul de Léa : un cas d’école
- Salaire imposable annuel : 30 000 €
- Forfait 10 % (référence) : 3 000 €
- Kilomètres (5 CV · 12 000 km) : 5 679 €
- Repas garde (100 × 8,55 €) : 855 €
- DU + congrès non remboursés : 800 €
- Stéthoscope, livres, RCP, syndicat : 450 €
- Total frais réels : 7 784 €
- Impôt avec le forfait 10 % : ≈ 1 564 €
- Impôt aux frais réels : ≈ 799 €
- Gain d’impôt vs forfait : ≈ 765 € (tranche à 11 %, décote comprise, barème des revenus 2025)
🦛 Pour 30 minutes de calcul en avril…
Léa récupère ≈ 765 € par an, un peu plus de 60 € par mois. Et toi, combien tu peux récupérer ?
Comment déclarer concrètement
Reporte le total de tes frais réels en cases 1AK / 1BK / 1CK / 1DK (selon la personne du foyer). Joins une note explicative qui détaille la nature et le montant par catégorie.
Conserve les justificatifs au moins 3 ans : factures, tickets, attestations, tableau kilométrique, planning de gardes, convention de stage, programme de congrès, reçus de cotisation. Les justificatifs ne sont pas joints à la déclaration en ligne, mais doivent être disponibles en cas de contrôle.
❌ Zone rouge — Ce qui n’est JAMAIS déductible
Vêtements ordinaires : costume, chemise, cravate, chaussures de ville, coiffure, maquillage — même si tu les portes au travail
Garde d’enfants, nounou, petsitter pendant tes gardes ou astreintes (relèvent d’autres dispositifs fiscaux)
Frais bancaires personnels, carte bancaire, accompagnement à la déclaration personnelle, gestion patrimoniale
Amendes, contraventions, pénalités, sanctions (disciplinaires ou pénales)
Loyer fictif d’un logement dont tu es propriétaire, amortissement du logement, achat de meubles non spécifiquement professionnels
Remboursement du capital d’un prêt véhicule ou immobilier
Repas entre collègues sans mission, cafés, snacks, networking informel, cadeaux, pots de service
Vaccins, soins personnels, lunettes correctrices (sauf strictement imposés par l’emploi)
Frais de pure convenance : achat immobilier sans contrainte pro, vivre à la campagne par choix de vie
🧠 La règle d’or pour trancher
Si tu hésites sur une dépense, applique la règle d’or : « est-ce nécessaire à mon activité salariée et non remboursable autrement ? » Si non, c’est rouge.
🦛 Hippodoc fait tout ça pour toi
L’outil qui suit, calcule et t’aide à déclarer tes frais pros sans effort :
- • Enregistre chaque frais pro en 2 clics — kilomètres, repas, matériel, formation tracés en temps réel.
- • Suivi temps réel : frais déductibles, impôt prévisionnel et cotisations sociales si tu fais aussi du libéral.
- • Justificatifs archivés 3 ans — stockage cloud sécurisé pour les contrôles.
- • Compatible exercice mixte — les remplacements libéraux calculés à part, sans confusion fiscale.
- • Cases de déclaration pré-remplies — 1AK, 1BK, note annexe : tu copies-colles, c’est terminé.
Le guide complet et le simulateur t’attendent sur hippodoc.fr 🦛
Sources & disclaimer
Article informatif basé sur les règles fiscales 2026 (revenus 2025). Sources : impots.gouv.fr, service-public.fr, BOFiP, URSSAF, CNOM, ISNAR-IMG. Ne remplace pas un conseil personnalisé — pour ta situation précise, consulte un expert-comptable.
1 / 18